东江模具什么来头?港股上市注塑模巨头的客户与技术家底拆解
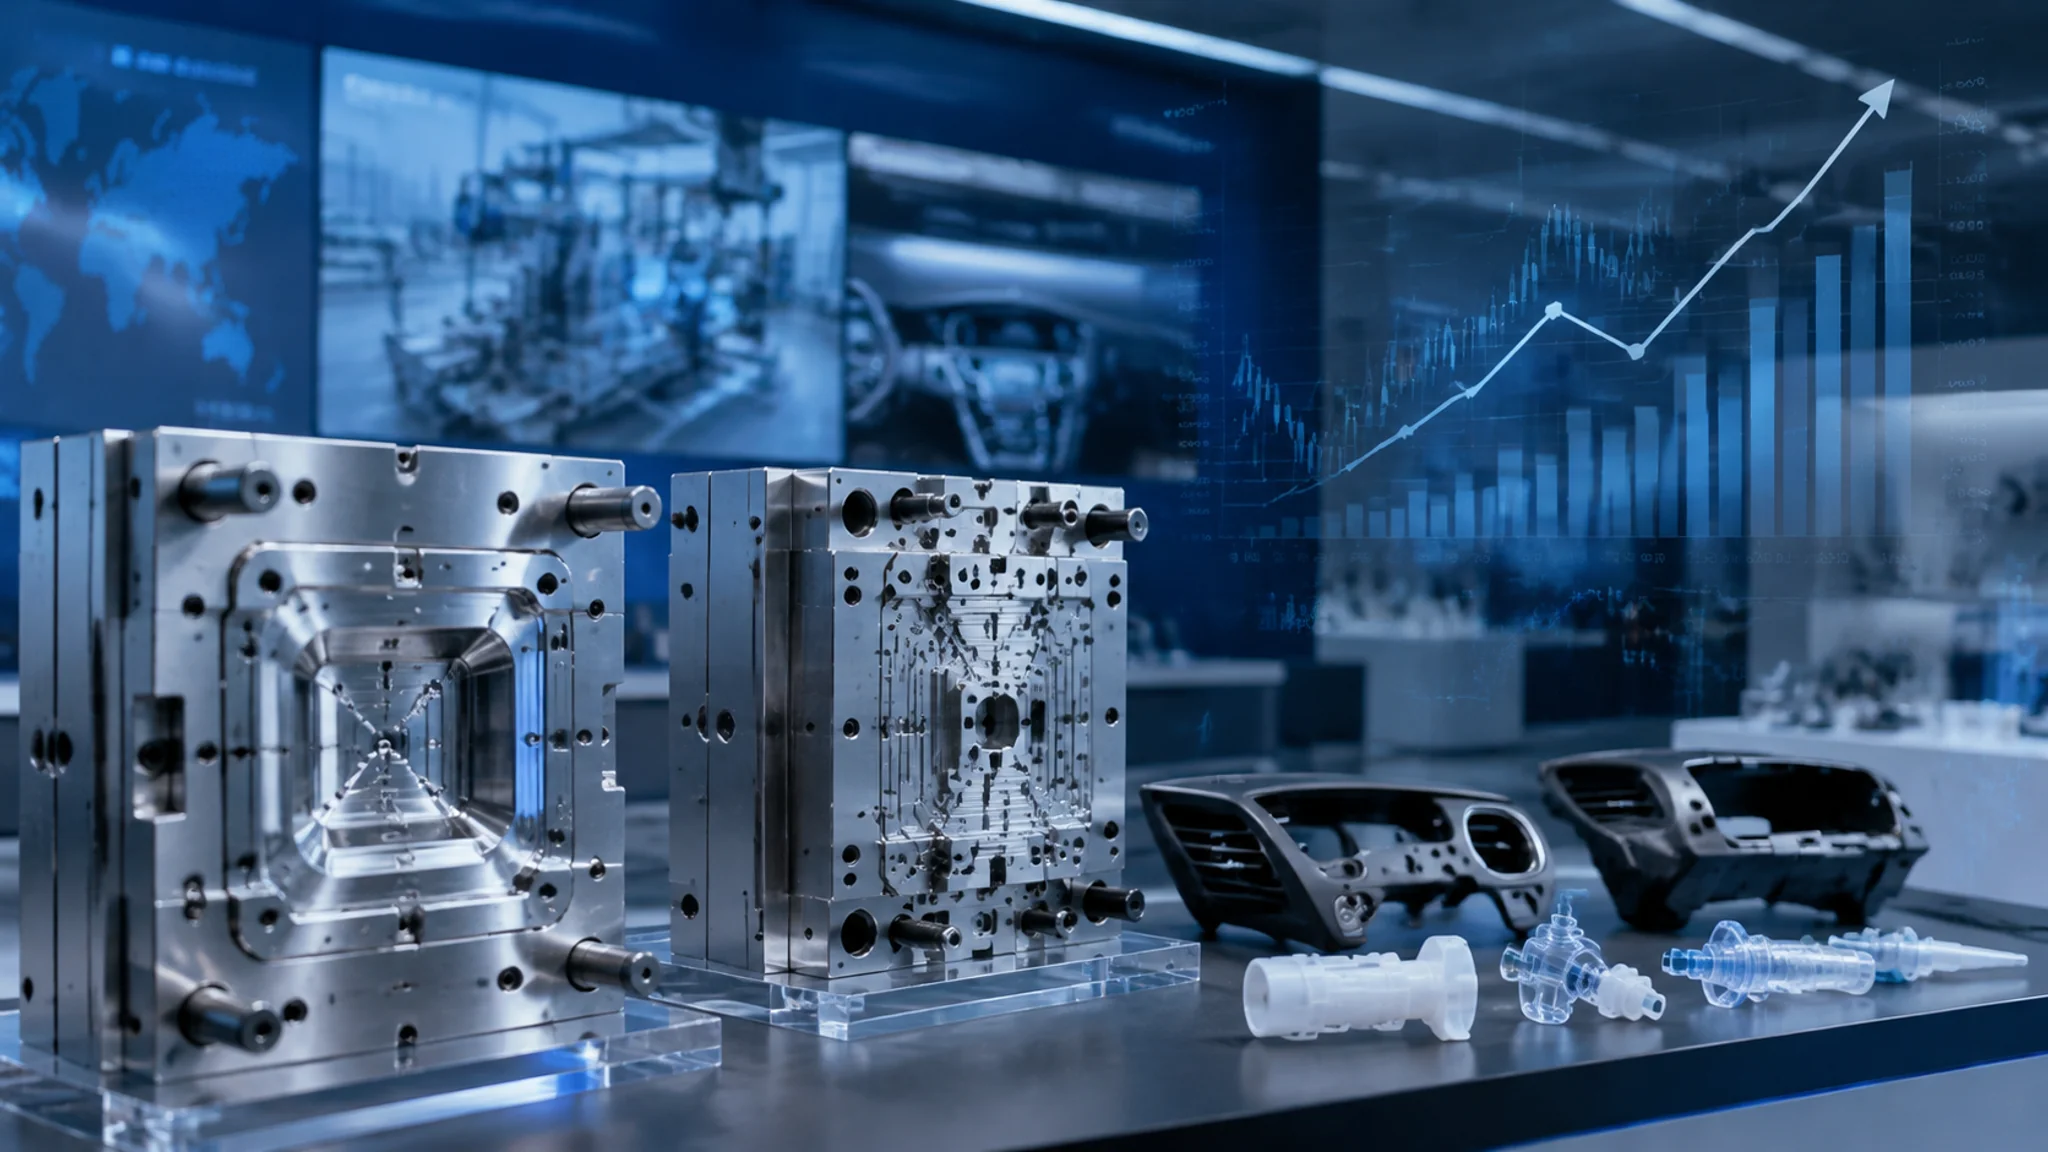
简单说:东江模具通常指东江集团(东江模具(深圳)有限公司)旗下的模具业务,港股上市,主营精密注塑模具及配套注塑件。它的家底按财报口径和公开资料看,核心是把汽车、家电、医疗三大客户群串成一条线,模具设计制造和量产注塑一起做。客户结构的含金量比模具本身更值得同行琢磨。
写这篇文章的起因挺偶然。上个月有个做家电外壳的朋友问我:东江模具在业内算什么档次?跟他们谈生意靠不靠谱?说实话,我第一反应是反问他——你说的东江模具,是东江集团深圳那家,还是网上挂同类似名头的小厂?模具行业名字撞车太常见,不把工商信息核对清楚就聊实力,纯属白聊。
先把身份钉死。按公开资料,大家日常说的东江模具,一般指东江集团旗下的模具业务板块,核心运营主体是东江模具(深圳)有限公司,母公司东江集团(控股)有限公司在港股上市,主营业务是设计制造精密注塑模具和注塑零部件。查这家公司的思路和查任何一家陌生供应商一样:先国家企业信用信息公示系统核对全称和统一社会信用代码,再去港交所披露易翻年报。两条线对上,才算摸到门槛。基础概念不清楚的,可以先看塑胶模具厂是做什么的补一补。
这家公司到底是什么来头?
按公开资料,东江集团1980年代在深圳起家,从做模具的手工作坊式小厂起步,逐步长成"模具加注塑"一体化的制造商,后来在港股上市,运营总部和主要产能集中在深圳。业内对它的普遍印象是:规模在珠三角注塑模具厂里排得进第一梯队,走的不是低价跑量路线,而是绑定大客户的深度配套路线。
它这种"模具起家、模具注塑一起做"的模式,行话叫垂直整合。单卖模具,客户拿去别家注塑,出了问题责任扯不清;模具加注塑一起接,模具的缺陷直接在自己注塑机上暴露,跑不掉。这种模式倒逼出来的工艺能力,比单纯做模具的厂扎实。我参观过一家走同样路线的厂,他们车间墙上有块看板,专门统计模具在注塑现场的非计划停机时长——这种自己给自己挑毛病的指标,纯做模具的厂多半不会设。不过话说回来,整合也有代价:资产重,注塑机一排排全是钱,行情差的时候固定成本能压死人。两头都得看到。
深圳这块地皮也是它成长的一部分。精密配套的供应链全在方圆几十公里里,急件当天能到,这个我深有体会,具体可以看深圳模具产业的现状和优势。没有这个土壤,长不出这种体量。
模具技术家底:精密注塑是什么水准?
按公开资料和财报口径,东江模具的核心技术落在精密注塑模具的设计与制造上,覆盖大型注塑模具、高精度多腔位模具等方向,配套CNC加工、电火花、线切割、镜面抛光的完整加工链。精密到什么程度得看具体产品线,做汽车内外饰件和做连接器镶件的精度要求完全是两码事,别指望一家厂样样都顶格。
汽车模具这块比较能说明问题。门板、仪表台、保险杠这类内外饰件,模具动辄几吨到几十吨,一套模具几十个滑块斜顶,配合精度和量产稳定性缺一个都不行。我们去年帮客户验一副门板扶手模具,公差标±0.05mm这种水平在行家眼里不算极限精密,但要在两米多长的型面上稳住不出飞边、不翘曲,靠的是设计经验和试模功夫。斜顶机构是什么、怎么动作,看模具斜顶机构详解那篇,写得比我口头讲清楚。
老实讲,评估大厂的技术别只看宣传册。我的笨办法是问三个问题:模具寿命保证多少万模次、用什么档次的钢材(门板类普遍用718H、2738这一档预硬钢)、试模参数记录给不给看。三问下来基本能探出深浅。模具为什么能压到几十万模次不断裂,选材和热处理的门道在模具寿命延长实战里有拆解。大厂的优势在于这些环节有标准流程兜底,小厂靠师傅手艺,手艺会随人走。
客户结构:汽车、家电、医疗三条腿怎么配比?
按财报口径和公开资料,东江集团的客户群覆盖汽车、家电、医疗(及健康护理)几大领域,长期给多家国际知名品牌和跨国企业做配套,海外业务占了一块不小的比重。客户名单里国际大牌的比例,是它和多数本土中小模具厂拉开距离的地方——进跨国公司的供应链要过体系审核,这一关刷掉的厂比价格战刷掉的多。
汽车是压舱石。公开资料显示它的汽车类业务覆盖欧美日多个市场的客户,做内外饰精密注塑件。这块的规律是量大利薄、订单稳,主机厂定点一旦给到你,三五年内不掉单,前提是你别把质量搞砸。定点流程怎么运作,可以看汽车模具招标采购要点。
家电是老本行,具体客户占比各年不一样,得去年报里翻分部数据,我在这里不编数。医疗健康是另一条线——医疗注塑件的洁净车间、材料追溯、验证文档,门槛高得让多数模具厂不敢碰,但一旦进去利润和粘性都好。这块的水有多深,看医疗模具精度要求那篇就明白了,0.01mm的误差能引发什么后果,里面写了真实案例。
三条腿走路的好处是抗周期。汽车跌的时候家电顶上,家电内卷的时候医疗放量,这是分散配置的教科书打法。做小模具厂的朋友别只羡慕,这背后是体系能力的复利——ISO认证、可追溯、按时交付,一样都不能缺。
上市公司财务视角和行业坐标系
用财报口径看模具企业,重点盯三个数:营业收入和增速、毛利率水平、资产负债率。东江集团的公开财务数据以港交所披露的年报为准,我建议你直接去翻原文,网上转述的数字常有滞后和错漏。行业坐标系方面,根据中国模具工业协会的公开数据,2024年全国模具行业营收超过3400亿元,珠三角是最大集群之一,东江这类企业属于其中规模化的一档。
看财报我有条野路子心得:别只看收入看产能利用。模具加注塑的重资产模式,注塑机闲着就是纯亏,所以订单饱满度和现金流比利润率更早暴露问题。这些数据年报的附注里能拼出来,功夫活,没有捷径。权威的行业口径可以对照中国模具工业协会官网,公司信息以港交所披露易的公告原文为准——二手数据害人,我吃过亏。
放到全国坐标系里,珠三角之外还有几股力量值得对比着看:一汽模具代表了国企汽车覆盖件的天花板,写一汽模具的技术实力时我查过它的底细;台州黄岩的民企军团靠成本和集群密度取胜,见台州模具产业带实录。把这些放一起,东江的位置就清楚了——它不是哪个单项的世界第一,但精密注塑加多领域客户结构的组合,全国没几家。
和它打交道,你该带什么准备去?
和东江模具这类规模化上市系供应商打交道,准备三样东西:完整的3D图档和年用量预测、明确的公差和材质要求、对交付周期和付款结构的心理预期。规模化厂单价未必比小厂贵,但门槛在前期——评估成本高,小单它未必接,你的量不够就别硬凑。
量级是第一道坎。这类厂的车间排产以周为单位滚动,你一个年用量两万件的小单,进去连水花都溅不起来。不是店大欺客,是排产逻辑决定的。量小的朋友去看塑胶模具公司选型那篇,找匹配自己体量的厂更实际。
真要谈,把技术协议写细。我见过太多人只谈价格,公差等级、模具寿命、钢材牌号、知识产权归属全是空白,出问题时哭都来不及。行业里因为产权扯皮的例子不少。哪些条款最容易埋雷,定做塑料模具的避坑要点列了15条,照着过一遍能省不少学费。
常见问题
东江模具和东江集团是什么关系?
按公开资料,东江模具(深圳)有限公司是东江集团旗下的核心运营主体之一,集团在港股上市,业务覆盖精密注塑模具设计制造和注塑零部件生产。谈合作时认准合同主体和统一社会信用代码,别被同名或近名的小厂带偏。工商信息在国家企业信用信息公示系统都能免费查到。
东江模具主要做哪几类模具?
核心是精密注塑模具,应用集中在汽车内外饰件、家电零部件、医疗健康产品这几大方向,配套还做注塑量产。冲压模、压铸模不是它的主线,你要找压铸模具供应商得另寻他处。具体到某个产品线的能力上限,建议拿着图档直接和对方技术部门谈,比看任何介绍都准。
它的客户里有哪些知名品牌?
公开资料显示客户群覆盖汽车、家电、医疗领域的多家国际知名企业,海外业务占比不小。具体客户名单会随年度变化,以年报披露为准。我的建议是别迷信客户名单本身,重点是它过了哪些客户的供应商体系审核,那个才是硬通货。
想给这类大厂做供应链配套,门槛高吗?
高,而且不只是技术门槛。体系审核包括质量体系、环保合规、信息安保好几层,准备周期按月算。我的观察是先从小批量单一工序切入,CNC加工、电极制作这类外协相对好进,干出口碑再往上爬。想直接做整模配套,没五年以上的实绩积累基本没戏。
小厂能从它身上学到什么?
两条最实在:一是别只卖模具,往注塑量产延伸,让工艺缺陷在自己手里暴露和迭代;二是尽早啃一个有体系门槛的行业,医疗或汽车零部件都行,前期投入疼两年,后面订单粘性和利润率都会回报你。学规模没用,学打法才有用。
写到这我表个态:拆这类公司,我最有兴趣的从来不是它多大,而是它每一步的取舍——什么单接什么单不接,什么行业进什么行业缓。东江模具这种客户结构的含金量,说白了是用十几年的交付信誉换的,小厂抄不来名单,能抄的是耐住性子攒信誉这件事本身。本文涉及的财务和业务信息均基于公开资料与财报口径,具体数据请以官方披露为准。
觉得有用的话分享给做模具的朋友——这个行业信息差就是成本差。